SK하이닉스 목표주가 177만원, 컨센서스보다 45%↓
SK하이닉스는 730 리서치 팩터 스크린 유니버스 85종목 중 종합 1위(77점)이자 최근 한 달 +20.5% 오른 종목이지만, 리서치센터 의견은 매수가 아니라 중립입니다. 야후 PER 3.84배는 순이익이 영업이익을 33.4조 초과해 생긴 착시이며, 영업이익 기준으로 조정하면 6.9배로 삼성전자·마이크론보다 비쌉니다.
SK하이닉스 목표주가 177만원, 컨센서스보다 45%↓
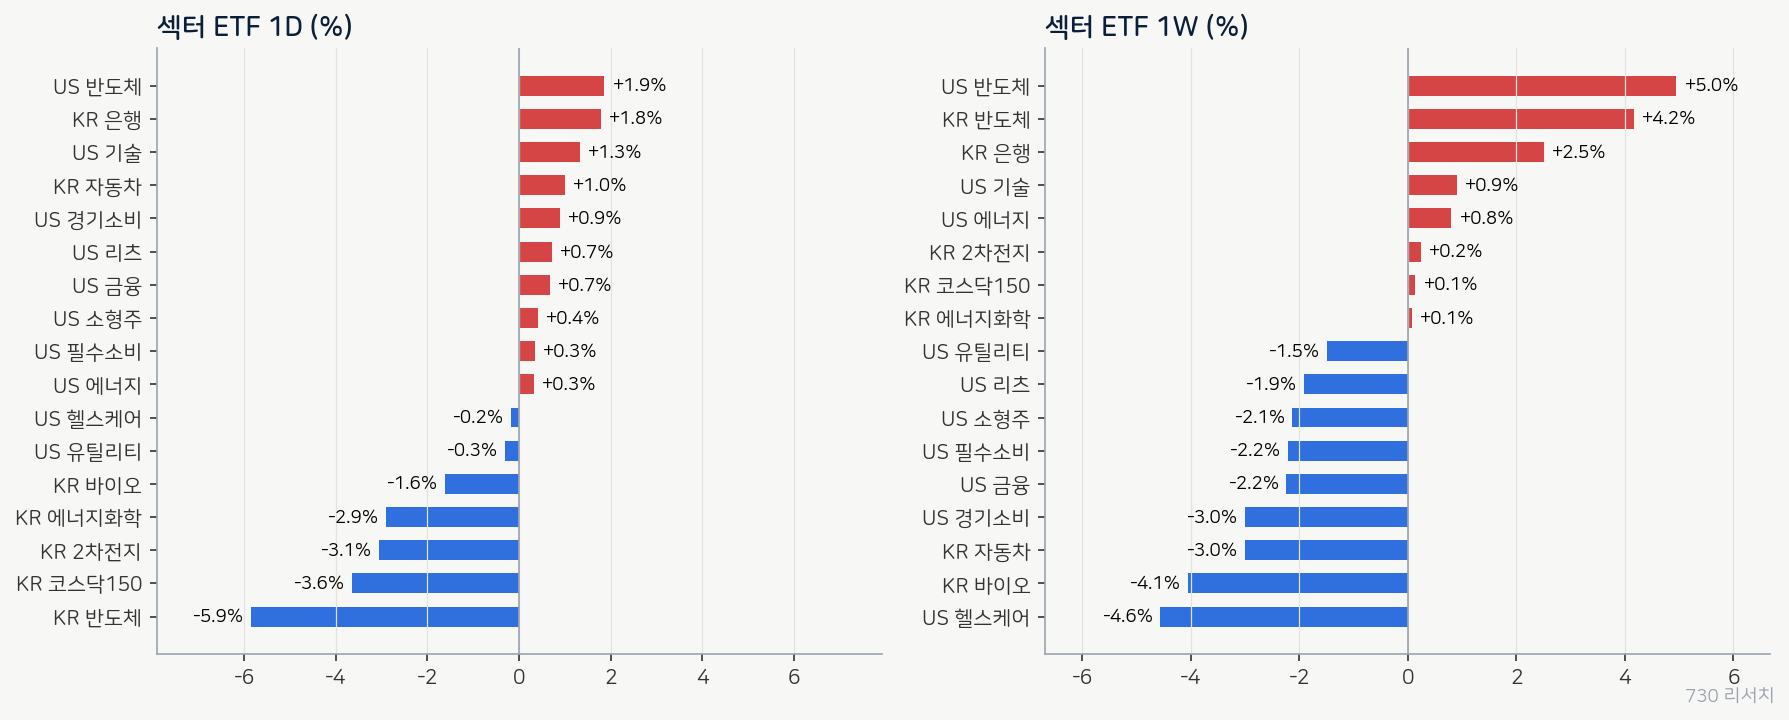
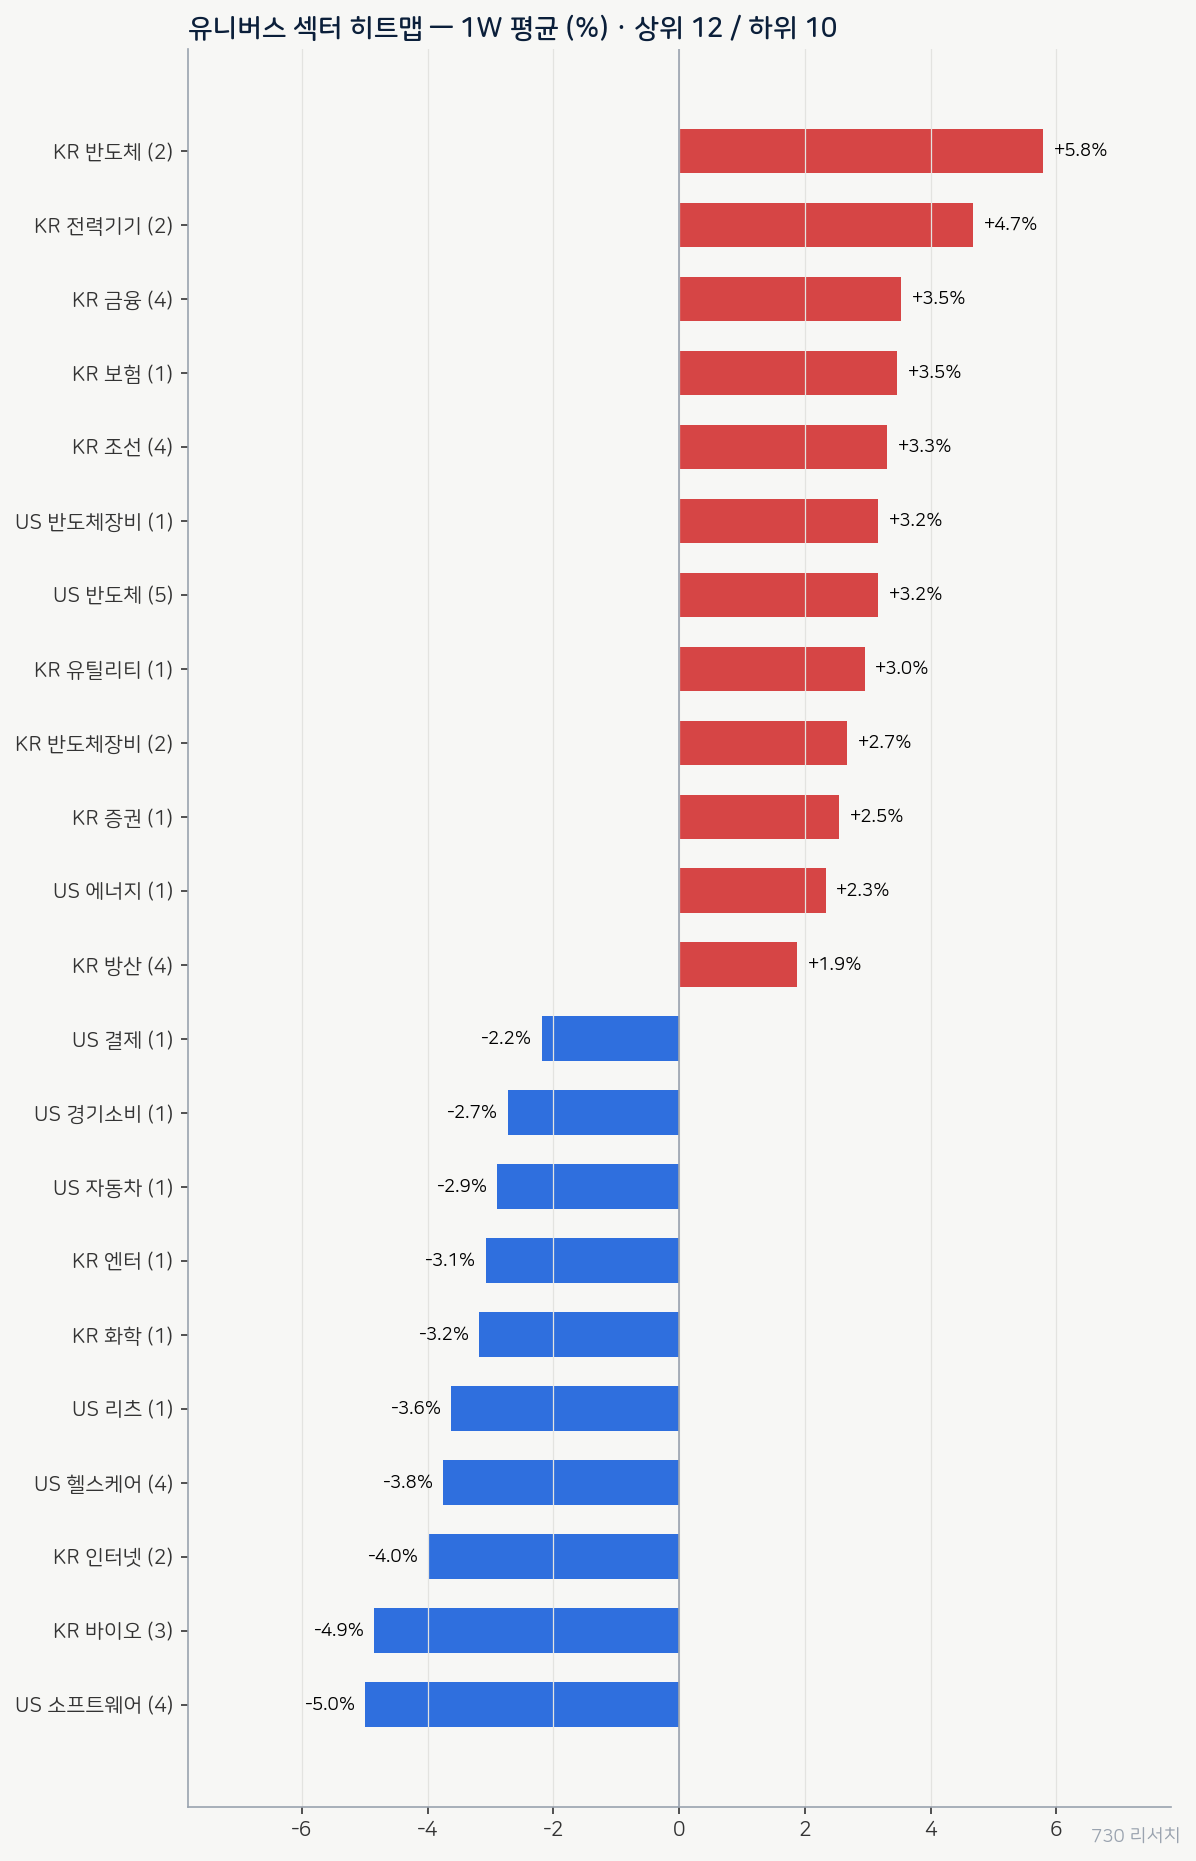
SK하이닉스(000660.KS)는 730 리서치 팩터 스크린 유니버스 85종목 중 종합 77점으로 1위, 최근 한 달 +20.5% 오르며 국내 반도체 섹터(1주 +5.8%, 전 섹터 최강)를 끌어올린 종목입니다. 그런데 730 리서치의 의견은 매수가 아니라 중립이고, 12개월 목표주가는 1,770,000원(현재가 1,812,000원 대비 -2.3%)입니다. 왜 유니버스 1위 종목에 중립을 냈는지, 그 판단이 어디서 틀릴 수 있는지를 그대로 공개합니다.
결론부터 — 목표주가 177만원, 중립 의견
- 싸 보이는 이유가 회계에 있다. 야후 표기 PER(FWD) 3.84배는 2026년 2분기 순이익 93.92조를 반영한 값인데, 같은 분기 영업이익은 60.54조입니다. 순이익이 영업이익을 33.4조 상회합니다 — 비영업 항목이며 반복성을 가정할 수 없습니다. 영업이익 기준으로 조정하면 PER 6.9배(당사 계산), 삼성전자 5.98배·마이크론 6.26배보다 비쌉니다.
- 그 프리미엄을 정당화해온 HBM 독점 지위는 무너지는 중입니다. HBM 매출 점유율은 2025년 2분기 64% → 2026년 1분기 58% → 2026년 2분기 50%, 같은 기간 삼성전자는 15% → 21% → 33%로 올라왔습니다. LS증권은 내년 HBM 영업이익률 가정을 80% → 60%로 낮추며 목표가를 330만 → 240만원으로 잘랐습니다.
- 당사 스탠스는 중립, 12개월 목표주가 1,770,000원입니다. 사이클 자체는 아직 안 꺾였다고 봅니다(HBM 수급갭 2026년 6% → 2027년 9% 확대). 그러나 베타 2.39인 종목이 1개월에 +20.5% 오른 직후, 시장은 다음 주 FOMC에서 금리 인상을 가격에 반영하고 있습니다. 좋은 회사와 좋은 진입 시점은 다른 문제입니다.
컨센서스가 요구하는 숫자를 역산하면
컨센서스 목표가는 3,197,604원(38명, strong_buy, 상승여력 +76.5%)입니다. 이 값을 역산하면:
| 단계 | 계산 | 값 |
|---|---|---|
| 발행주식수(당사 역산) | 시총 1,286.26조 ÷ 1,812,000원 | 7.099억주 |
| 컨센서스 함의 시총 | 3,197,604원 × 7.099억주 | 2,270조 |
| 조정 PER 7배 가정 시 필요 세후이익 | 2,270 ÷ 7 | 324조 |
| 필요 연간 영업이익(실효세율 23% 가정) | 324 ÷ 0.77 | 421조 |
| 필요 분기 영업이익 | 421 ÷ 4 | 105조 |
즉 컨센서스는 분기 사상 최대였던 60.54조 영업이익이 1.74배 더 늘어나는 것을 12개월 안에 요구합니다. 가능한가? 불가능하지는 않습니다 — 2분기 매출은 YoY +257%였습니다. 그러나 이는 Bull 시나리오를 기본값으로 놓은 것이며, HBM 점유율이 14%p 빠지는 중에 이익이 74% 더 늘어난다는 가정은 두 방향으로 동시에 낙관적입니다. 당사는 확률가중으로 접근합니다.
SK하이닉스는 돈을 어떻게 버는가
| 항목 | 2026년 2분기 | 비교 |
|---|---|---|
| 매출 | 79.32조 | YoY +257% (야후 매출성장 256.8%와 정합 ✅) |
| 영업이익 | 60.54조 | YoY +557% · 영업이익률 76.3%(야후 표기와 일치 ✅) |
| 순이익 | 93.92조 | 순이익률 118% — 영업이익 초과, 비영업 항목 포함(원인 데이터 없음) |
| 상반기 누적 매출 | 100조 돌파 | 사상 첫 3자리 |
사실상 순수 메모리 단일 사업자입니다. 삼성전자가 파운드리·MX·디스플레이를 함께 지고 있는 것과 달리, DRAM·NAND 판가가 손익에 100% 직결됩니다. 호황에서 마진이 76%까지 벌어지는 이유이자, 다운턴에서 방어선이 없는 이유입니다. 수익의 질은 HBM(고마진, 장기계약) vs 범용 DRAM(판가 변동 직접 노출) 의 믹스로 결정됩니다.
가격 구조: HBM4는 NVIDIA GPU용 $31~32/GB로 HBM3E($17~18/GB)의 약 2배, 타사 GPU·커스텀 ASIC용은 $35~36/GB로 추정됩니다. 현물 HBM 가격은 장기계약가의 약 5배까지 벌어져 있습니다(36GB HBM3E 현물 $2,100 vs 계약 50~70만원).
강세 논거 3가지
1) HBM4 물량 자체는 여전히 압도적 — UBS 추정 점유율 70%
NVIDIA Rubin 플랫폼용 HBM4에서 SK하이닉스는 약 70%를 확보할 것으로 추정됩니다. 2026년 하반기부터 HBM4 출하가 본격화되므로, 점유율 하락(50%)은 HBM3E 세대의 결과이고 HBM4 세대에서는 재차 벌어질 여지가 있습니다. 판가도 세대 전환에서 GB당 2배로 뜁니다.
반증 조건: 4분기 컨퍼런스콜에서 HBM4 점유율이 60% 아래로 제시되거나, NVIDIA 차기 배분에서 삼성 몫 확대가 확인되는 경우.
2) 수급갭은 2027년에 오히려 벌어진다
2026년 DRAM 공급은 수요보다 약 7% 부족하고, HBM 갭은 6% → 2027년 9%로 확대될 것으로 전망됩니다. 메모리 수급 균형점은 2027년 4분기로 추정됩니다. 즉 다운턴 리스크의 시점이 2027년 말 이후로 밀려 있다면, 향후 4~5개 분기의 이익 방향은 아직 위입니다.
반증 조건: DRAM 현물가 QoQ 하락 전환, 또는 3사 합산 캐파 증설 가이던스 상향.
3) CXMT 위협은 2027년에 오히려 약해진다는 반대 데이터
CXMT는 글로벌 DRAM의 6.7%를 차지하며 2026년 시장 성장분의 11.3%를 가져갔으나, 3사 증설로 2027년 성장 기여도는 6.9%로 축소될 것으로 분석됩니다. 중국 공급 충격이 "지금이 최악"이라는 해석이 가능합니다.
반증 조건: CXMT의 DDR5 서버 Tier-1 고객 인증 통과, 또는 글로벌 점유율 10% 재돌파.
약세 논거 — 중립인 이유
1) 조정 PER 6.9배 = 메모리 3사 중 최고가. 역사적 HBM 프리미엄의 근거가 사라지는 중
| 항목 | SK하이닉스 | 삼성전자 | Micron |
|---|---|---|---|
| 표기 PER(FWD, 야후) | 3.84 ⚠ | 3.67 ⚠ | 6.26 |
| 런레이트 PER(당사 계산) | 6.9배 | 5.98배 | 6.26(FWD) |
| 분기 영업이익률 | 76.3% | 52.2% | 80.4%(야후) |
| 베타 | 2.39 | 1.54 | 2.22 |
| 1W / 1M | +10.0% / +20.5% | +1.6% / +1.6% | +1.8% / +7.0% |
| 52주 고점대비 | -37.9% | -28.3% | -19.6% |
산출: SK하이닉스 = 시총 1,286.26조 ÷ (영업이익 60.54조 × 4 × 0.77) = 6.9배. 삼성전자 = 1,704.02조 ÷ (분기 순이익 71.27조 × 4) = 5.98배. 가장 높은 배수에 가장 높은 베타가 붙어 있습니다.
2) HBM 마진 정상화는 이미 시작됐다 — 이익 추정 자체가 깎이는 국면
LS증권은 내년 HBM 영업이익률을 80% → 약 60%로 하향했습니다. 근거는 ⓐ 삼성 HBM4 진입으로 공급 집중도 완화 → 공급자 프리미엄 감소, ⓑ 고객사 공급선 다변화, ⓒ HBM 마진이 과도하면 NVIDIA의 서버 예산을 압박해 산업 생태계가 스스로 60% 수준으로 수렴한다는 것입니다. 이는 판가가 아니라 마진 구조의 문제이므로, 사이클이 살아 있어도 이익 추정은 깎입니다. 기관 목표가가 165만~300만원으로 벌어진 이유입니다.
3) 매크로가 베타 2.39를 정면으로 때린다
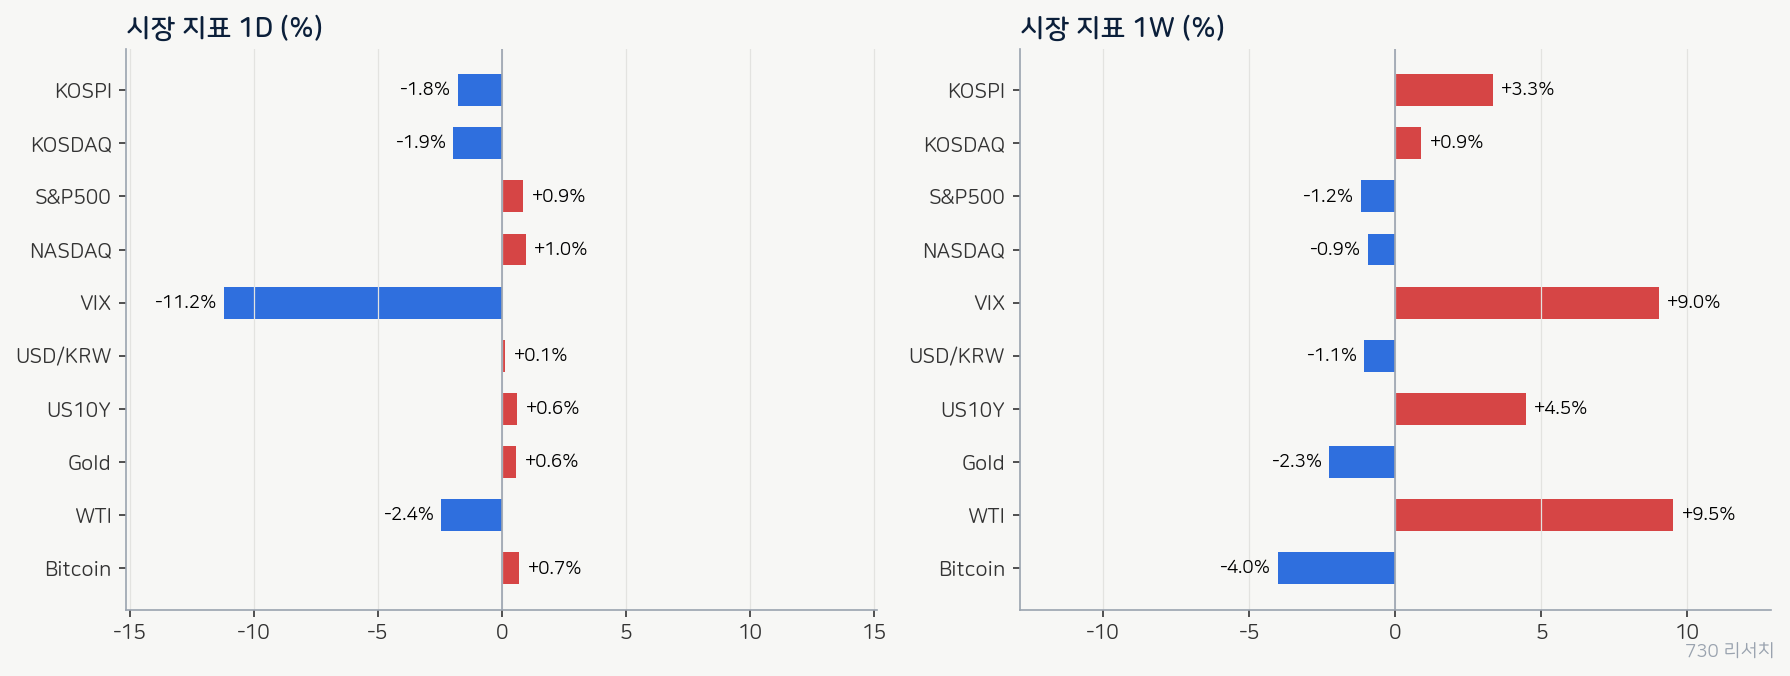
8월 CPI에서 인플레가 고착됐고 시장은 다음 주 FOMC의 금리 인상을 반영 중입니다. 당사 데이터 기준 US10Y 4.97%(1W +4.47%), WTI 99.99달러(1M +20.08%), VIX 15.84(1W +9.02%)입니다. 9/11 단일 거래일에 KR 반도체 ETF가 -5.86% 빠진 것이 이 민감도의 예고편입니다(같은 날 SK하이닉스 -2.2%). 1개월 +20.5%를 먹은 직후의 베타 2.39는 비대칭이 반대로 걸립니다.
4) 순이익 데이터의 불투명성
2분기 순이익 93.92조는 영업이익 60.54조를 33.4조 초과합니다. 당사는 공시 원문을 확인하지 못했으므로 원인을 데이터 없음으로 처리하고 영업이익 기반으로만 밸류에이션했습니다. 만약 이 33.4조가 반복 가능한 구조적 이익(예: 지분법 이익)이라면 당사 PER 6.9배는 과대이고 목표가는 상향 여지가 있습니다. 반대로 일회성 평가익이라면 시장이 보는 PER 3.8배는 허수입니다. 이 한 줄이 이번 판단의 가장 큰 불유력성입니다.
밸류에이션 — 가정을 공개한다
방법: 순이익에 비영업 항목이 섞여 있으므로 영업이익 → 실효세율 23% 가정 → 세후이익 → PER 순으로 계산합니다. 순환주 원칙에 따라 저점 이익에 높은 배수, 피크 이익에 낮은 배수를 적용합니다. 발행주식수는 시총 ÷ 주가로 역산한 7.099억주(우선주 포함 역산)입니다.
| 시나리오 | 확률 | 2027 가정 | 연 영업이익(당사 추정) | 세후이익 | 적용 PER | 시총 | 목표가 | 현재가 대비 |
|---|---|---|---|---|---|---|---|---|
| Bear | 30% | 2027 다운턴 조기 도래, 삼성 HBM 점유율 40%↑, HBM 마진 50%대 | 130조 | 100조 | 8배 | 800조 | 1,127,000원 | -37.8% |
| Base | 45% | 수급 균형점 2027 4Q, HBM 점유율 45~50% 방어, HBM 마진 80%→60% 정상화 | 230조 | 177조 | 7배 | 1,239조 | 1,745,000원 | -3.7% |
| Bull | 25% | HBM4에서 70% 회복, 수급갭 9% 유지, 판가 추가 상승 | 300조 | 231조 | 8배 | 1,848조 | 2,603,000원 | +43.7% |
확률가중 기대값 = 1,774,100원 → 목표주가 1,770,000원 (-2.3%)
베타 2.39 종목에 12개월 기대수익 -2.3%는 요구수익률을 크게 밑돕니다. 위험조정 기준으로는 비중축소에 가깝지만 중립에서 멈추는 이유는 ⓐ Bull 꼬리(수급갭 2027년 확대)가 실재하고, ⓑ 추세가 훼손되지 않았으며(50/200MA ↑/↑), ⓒ 순이익 구조 미확인이라는 상향 여지가 남아 있기 때문입니다. 컨센서스 3,197,604원은 당사 Bull(2,603,000원)마저 23% 초과합니다 — 컨센서스는 Bull보다 낙관적인 시나리오를 기본값으로 쓰고 있습니다.
thesis 붕괴 체크포인트 — 무엇이 틀리면 의견을 바꾸는가
| # | 체크포인트 | 확인 시점 | 중립 → 매수 전환 조건 | 중립 → 비중축소 전환 조건 |
|---|---|---|---|---|
| 1 | 순이익-영업이익 33.4조 괴리의 성격 | 3분기 공시 | 반복 가능 구조적 이익으로 확인 | 일회성 평가익 확인 → PER 6.9배 확정 |
| 2 | HBM 점유율 | 분기 집계 | 50% → 55%↑ 반등 | 45% 아래 추가 하락 |
| 3 | HBM 영업이익률 | 3분기 실적 | 70%↑ 방어 | LS 가정(60%)보다 더 하락 |
| 4 | DRAM 현물/계약가 배율 | 주간 | 5배 유지·확대 | 2배 이하 축소 |
| 5 | FOMC | 9/15~16 | 동결·완화 시사 | 인상 + 매파 점도표 |
| 6 | 삼성 HBM4 출하 비중 | 3분기 실적 | 정체 | 하반기 HBM 매출의 60% 초과 달성 |
| 7 | CXMT 성장 기여도 | 분기 | 2027 6.9%로 둔화 확인 | 10%대 유지 |
외국인·기관 수급은 데이터 없음(수집 실패) 이므로 본 판단의 어떤 논지도 수급을 근거로 하지 않았습니다.
촉매와 일정
| 날짜 | 이벤트 | 비고 |
|---|---|---|
| 2026-09-15~16 | FOMC | 금리 결정·점도표 — 베타 2.39 종목 최대 변수 |
| 2026-09-18 | 미국 쿼드러플 위칭 | 변동성 |
| 2026-10-27 | SK하이닉스 3분기 실적 | 본 판단 Base 가정 1차 검증(HBM 마진·점유율) |
| 2026-10-28 | 삼성전자 3분기 실적 | 삼성 HBM4 출하 비중 교차확인 |
| 2026년 4분기 | HBM4 출하 본격화 | 점유율 재역전 여부 |
| 2027년 4분기(추정) | 메모리 수급 균형점 | Bear 시나리오 시점 |
기술적 위치
가격 1,812,000원, RSI 62.3(중립 상단), 50/200MA ↑/↑, 52주 고점대비 -37.9%(고점 ≈ 292만원, 당사 역산), 1D -2.2% / 1W +10.0% / 1M +20.5% / 3M -15.7%, 12-1M 모멘텀 +460.6%. 팩터 종합 77점(1위) — 모멘텀 98·밸류 86·퀄리티 100인데 수급만 51점(중립)이라는 조합이 이 종목의 현재 상태를 요약합니다: 지표는 다 좋은데 돈이 특별히 더 들어오고 있지는 않습니다. 3M -15.7%와 1M +20.5%의 방향 충돌은 8월 목표가 하향 사이클을 9월 랠리가 되돌리는 국면임을 시사하며, 되돌림은 이미 상당 부분 진행됐습니다. 코스피 51종목 중 200일선 위는 37.0%뿐이므로 추세를 유지한 소수에 속하지만, 그 대가로 시장이 눌릴 때 함께 눌립니다(베타 2.39).
데이터 품질 고지
- 000660.KS 분기 실적 추이는 당사 데이터 파이프라인에 수집되지 않았습니다. 2분기 실적 수치는 전량 외부 보도에서 인용했으며, 야후 표기 영업이익률 76.3%·매출성장 256.8%가 보도치(76%·+257%)와 일치하는 것으로 교차검증했습니다.
- 다음 값은 명백한 이상치로 판단해 전면 제외했습니다: ROE 354.1%, EV/EBITDA 1.14, 배당수익률 8.0%(배당성향 1.3%·PER 3.84 역산 시 약 0.34%로 정합하지 않음), 순이익률 85.6%(2분기 실제 118%와 불일치).
- PER(FWD) 3.84배: 순이익에 비영업 항목이 포함돼 있어 밸류에이션에 미사용. 참고 표기만.
- PBR: 데이터 없음. 한국 수급(외국인·기관): 수집 실패 → 데이터 없음.
- 밸류에이션에 실제로 사용한 값은 시가총액·주가·2분기 영업이익 세 가지이며, 실효세율 23%·적용 PER·시나리오 확률은 전부 당사 가정입니다. 이 판단의 정밀도는 "방향"까지이지 "소수점"이 아닙니다.
출처: 한국경제(2026-08-31), 카운터포인트리서치(HBM 점유율), 디지털경제뉴스·CEO매거진(2026년 2분기 실적), TrendForce(2026-08-13), Semicon electronics(UBS 추정 HBM4 점유율), wccftech(CXMT 성장 기여도), Seoul Economic Daily(2026-08-31, 현물가 배율), True Value Research(메모리 수급갭), CNBC(2026-09-11, 8월 CPI), 가격·팩터·섹터·시장지표: 730 리서치센터 자체 데이터 수집·산출(2026-09-11 기준).
리서치센터 한 줄 요약
SK하이닉스는 유니버스 팩터 스크린 1위지만, 730 리서치 스탠스는 매수가 아니라 중립이고 12개월 목표주가는 177만원(현재가 대비 -2.3%)입니다. 사이클은 아직 살아있다고 보지만, 좋은 회사와 좋은 진입 시점은 다른 문제입니다.
📩 매일 아침 7:30 메일로 받기(무료): https://730research.kr/#/portal/signup
Compliance: 본 콘텐츠는 정보 제공 목적이며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다. 작성자는 언급된 종목을 보유할 수 있습니다. 목표주가는 명시된 가정에 따른 산출값이며 되지 않습니다.
스레드 @730research: https://www.threads.com/@730research · 유튜브 @730research: https://www.youtube.com/@730research
본 콘텐츠는 정보 제공 목적이며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.